La méthode des enveloppes : le guide complet pour la mettre en place (espèces ou carte)
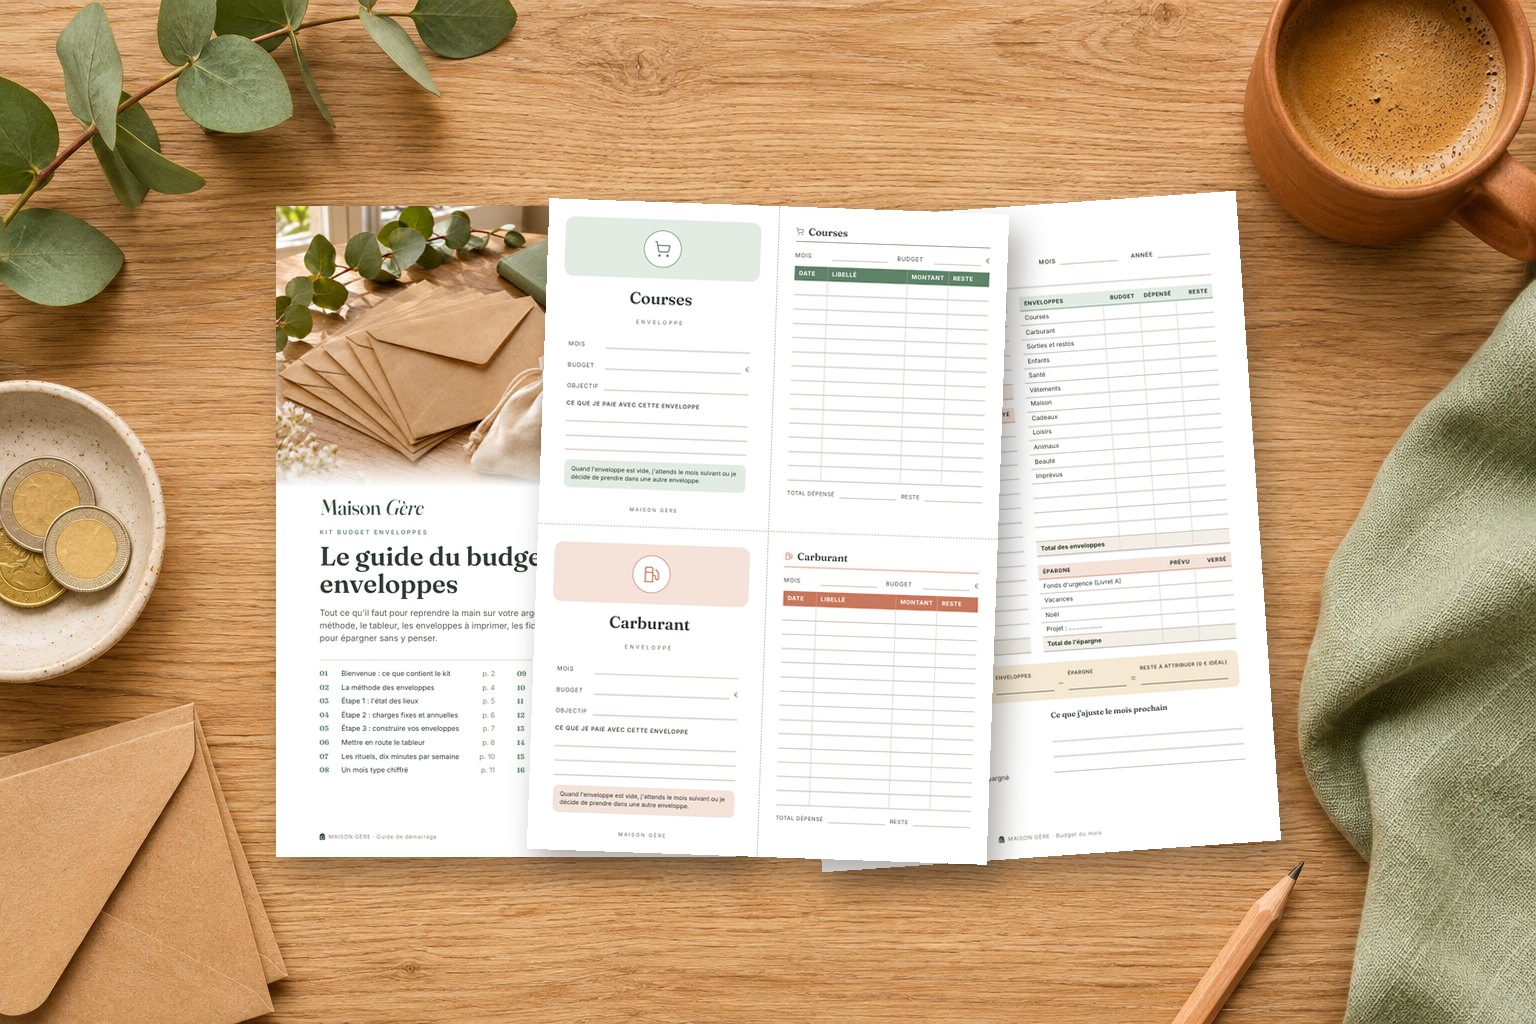
La méthode des enveloppes consiste à répartir, en début de mois, l'argent qui reste après vos charges fixes entre quelques catégories (courses, carburant, sorties…), puis à ne dépenser dans chaque catégorie que ce que contient son enveloppe. Quand l'enveloppe est vide, on ne dépense plus dans cette catégorie jusqu'au mois suivant. Vous pouvez l'appliquer avec de vraies enveloppes en espèces, avec votre carte bancaire ou avec un simple tableur : seul le principe compte.
Ce guide vous explique pas à pas comment la mettre en place dans un foyer français, quelles enveloppes choisir, quoi faire quand l'une d'elles est vide avant la fin du mois, et comment l'adapter si vous payez surtout par carte.
Qu'est-ce que la méthode des enveloppes, concrètement ?
C'est une méthode de budget très ancienne et très simple à comprendre : on donne un rôle à chaque euro avant de le dépenser. Au lieu de regarder son compte en fin de mois en se demandant où l'argent est passé, on décide à l'avance combien on peut consacrer aux courses, au carburant, aux loisirs ou aux cadeaux.
Les enveloppes ne concernent pas vos charges fixes (loyer ou crédit immobilier, assurances, électricité, abonnements). Celles-ci sont payées à date fixe et vous les connaissez au centime près. Les enveloppes servent aux dépenses variables, celles qui dérapent sans qu'on s'en aperçoive.
Pourquoi la méthode des enveloppes aide-t-elle à tenir son budget ?
Parce qu'elle rend la limite visible. Un budget noté dans un coin de la tête est vite oublié, alors qu'une enveloppe qui s'amincit, ou une jauge qui se remplit dans un tableur, se voit tout de suite. Vous prenez votre décision au moment de l'achat, et non trois semaines plus tard en lisant votre relevé.
Elle a aussi un avantage moins connu : elle enlève la culpabilité. Une dépense prévue dans l'enveloppe « Sorties » est un plaisir tout à fait légitime, puisqu'elle a été décidée à l'avance. Le budget cesse d'être une liste d'interdits et devient une répartition choisie.
Comment mettre en place les enveloppes en six étapes ?
- Notez vos revenus réguliers du mois : salaires, allocations (CAF, prime d'activité), pensions. Ne comptez que ce qui arrive vraiment, jamais les primes incertaines.
- Listez vos charges fixes : loyer ou crédit, énergie, assurances, mutuelle, téléphone, internet, transports, cantine, impôts. Faites le total.
- Mettez de côté les dépenses annuelles (nous y revenons plus bas) : assurance payée en une fois, taxe foncière, Noël, vacances, rentrée scolaire.
- Calculez ce qu'il reste à répartir : revenus, moins charges fixes, moins épargne prévue. C'est la somme que vous allez distribuer dans les enveloppes.
- Choisissez vos catégories et leurs montants. Aidez-vous de vos trois derniers relevés bancaires pour estimer ce que vous dépensez réellement, puis ajustez. Si le total dépasse la somme disponible, c'est le moment de choisir, pas en fin de mois.
- Alimentez les enveloppes et tenez-les à jour : retirez les espèces ou notez les montants dans votre tableur, puis inscrivez chaque dépense. Une minute chaque semaine suffit pour voir où vous en êtes.
Pour votre premier mois, ne cherchez pas la perfection. Visez des montants réalistes plutôt qu'ambitieux : mieux vaut une enveloppe « Courses » honnête qu'une enveloppe trop serrée, que vous viderez au bout de dix jours en perdant confiance.
Quelles enveloppes choisir pour un foyer français ?
Limitez-vous à huit ou dix catégories au départ ; vous pourrez en ajouter ensuite. Voici celles qui reviennent le plus souvent :
- Courses alimentaires, avec éventuellement une ligne à part pour l'hygiène et l'entretien ;
- Carburant ou transports : essence, péages, parking, abonnement ;
- Santé et pharmacie : le reste à charge après remboursement, les lunettes, le dentiste ;
- Enfants : activités, fournitures, vêtements, sorties scolaires ;
- Vêtements, et maison et entretien ;
- Sorties et restaurants : c'est l'enveloppe plaisir, celle qui rend le reste supportable ;
- Cadeaux : anniversaires, mariages, fêtes ;
- Imprévus : une petite réserve pour la panne ou la facture oubliée.
Pour savoir quels postes ne pas oublier, vous pouvez aussi consulter les enquêtes « Budget de famille » publiées sur insee.fr, qui décrivent les grandes familles de dépenses des ménages (logement, alimentation, transports, loisirs…). N'en reprenez pas les moyennes à la lettre : votre foyer n'est pas un foyer moyen, et ce sont vos propres relevés qui comptent.
Comment appliquer la méthode avec une carte bancaire plutôt qu'en espèces ?
Les espèces ont un avantage psychologique réel : on voit l'argent partir. Mais beaucoup de foyers paient surtout par carte, et la méthode fonctionne très bien ainsi. Il suffit de remplacer l'enveloppe en papier par une enveloppe « virtuelle ».
- Avec un tableur : chaque enveloppe a son budget, vous notez les dépenses dans un journal, et le tableur calcule ce qu'il reste. C'est la solution la plus souple, surtout à deux.
- Avec un compte dédié : certains foyers virent chaque mois leur budget « variable » sur un compte secondaire et paient avec la carte de ce compte. Quand il est vide, il est vide. Renseignez-vous auprès de votre banque sur les frais et les conditions.
- En mélangeant les deux : des espèces pour les postes où l'on dépense trop facilement (sorties, argent de poche), la carte et le tableur pour le reste.
Quelle que soit la solution, gardez une seule règle : pas de dépense sans savoir dans quelle enveloppe elle tombe.
Que faire quand une enveloppe est vide avant la fin du mois ?
Cela arrive à tout le monde pendant les premiers mois, et ce n'est pas un échec : c'est une information. Voici trois réponses possibles, par ordre de préférence.
- On attend. Pour une enveloppe de plaisir comme les sorties, on patiente jusqu'au mois suivant.
- On transfère, mais en le décidant. Vous pouvez prendre dans une autre enveloppe, à condition de le noter et de choisir laquelle sera réduite. Piocher en silence dans l'enveloppe « Imprévus » est la pente glissante à éviter.
- On ajuste le mois suivant. Si une enveloppe se vide chaque mois, c'est qu'elle est sous-évaluée : augmentez-la et réduisez ailleurs, plutôt que de vous obstiner.
À l'inverse, si de l'argent reste en fin de mois, ne le laissez pas se diluer : versez-le vers un objectif d'épargne, ou reportez-le sur la même enveloppe pour le mois suivant.
Comment gérer les dépenses annuelles : Noël, assurances, vacances, rentrée ?
C'est le point qui fait échouer le plus de budgets. Une assurance de 360 € payée en une fois n'est pas une surprise : c'est 30 € par mois qu'il aurait fallu mettre de côté. Le principe consiste à lister toutes les dépenses qui ne tombent qu'une ou deux fois par an, à les additionner, à diviser par douze, puis à verser cette somme chaque mois dans une enveloppe ou un sous-compte « provisions ».
Dressez cette liste une fois, calendrier sous les yeux : taxe foncière, assurance auto, contrôle technique, mutuelle annuelle, cadeaux de Noël, vacances d'été, fournitures scolaires, vêtements d'hiver. Vous serez surpris de son poids total, et soulagé de ne plus subir ces mois-là.
Où placer l'argent qu'on met de côté ?
Pour l'épargne de précaution, c'est-à-dire de quoi faire face à un imprévu, on choisit en général un placement disponible à tout moment et sans risque pour le capital. Le Livret A en fait partie. Ses conditions (plafond, taux, ouverture) sont publiées et mises à jour sur service-public.fr : vérifiez les valeurs en vigueur le jour où vous alimentez votre livret, plutôt que de vous fier à un article qui peut dater.
Un objectif d'épargne, c'est aussi une enveloppe : « Vacances », « Noël », « Fonds d'urgence ». Verser un petit montant fixe chaque mois, dès le début du mois, est plus efficace que d'épargner « ce qui reste », qui est souvent zéro.
Quelles erreurs éviter quand on débute ?
- Créer trop de catégories dès le premier mois : huit à dix suffisent largement.
- Oublier les dépenses annuelles, qui sabotent le budget en novembre ou en janvier.
- Fixer des montants punitifs : un budget qui étouffe est abandonné en trois semaines.
- Ne pas noter les petites dépenses : ce sont souvent elles qui vident l'enveloppe.
- Tenir le budget seul·e dans un couple : décidez ensemble des montants et partagez le tableur.
- Attendre d'avoir « le bon outil » : une feuille de papier et un stylo suffisent pour commencer.
Par où commencer ce week-end ?
Prenez une heure, vos trois derniers relevés bancaires et un café. Notez vos revenus et vos charges fixes, listez vos dépenses annuelles, puis répartissez ce qui reste dans huit enveloppes. Une semaine plus tard, faites un premier point de dix minutes : c'est ce rituel, bien plus que le choix des montants, qui fera durer la méthode.
Pour aller plus loin (sources officielles)
Cet article est un guide d'organisation, pas un conseil financier, juridique, médical ou diététique. Les valeurs réglementaires (taux, plafonds) évoluent : vérifiez-les sur les sites officiels.